Acheter une maison avec travaux exige un budget global, du premier devis au déblocage des fonds
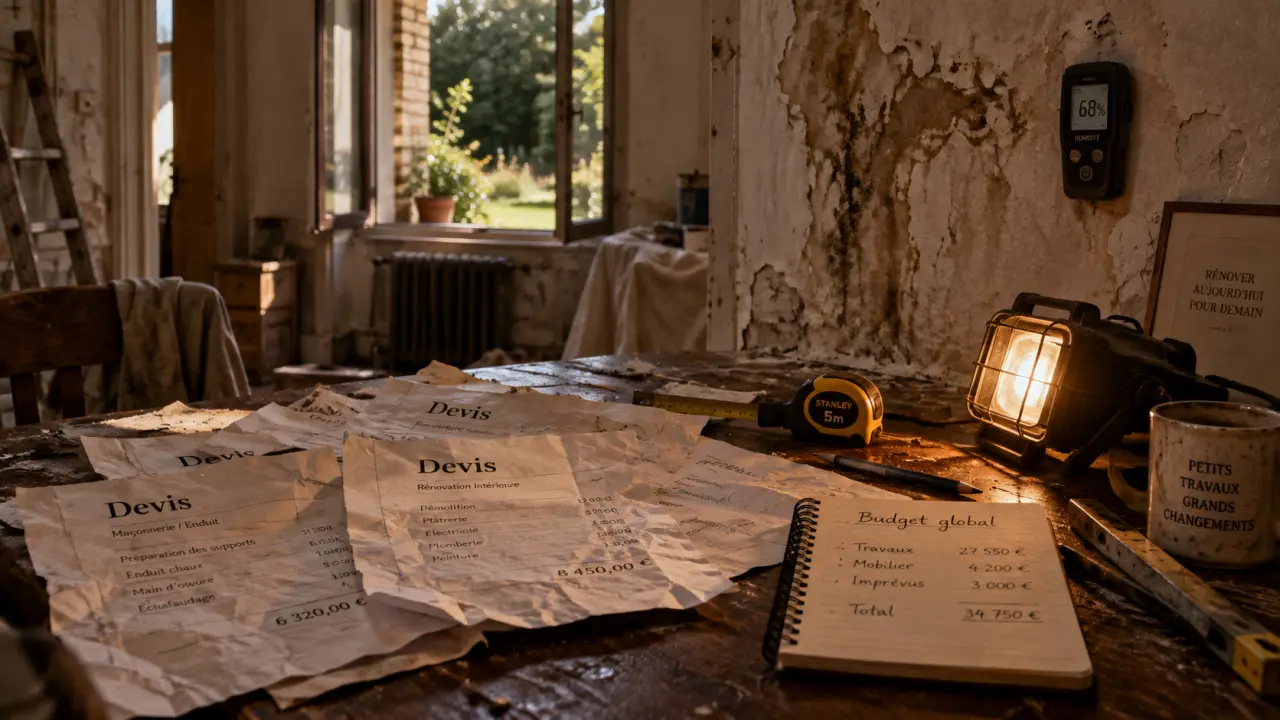
Acheter une maison avec travaux peut donner accès à un meilleur emplacement ou à une surface difficile à trouver dans le neuf ou dans l’ancien déjà rénové. L’opération reste intéressante à une condition : raisonner dès la visite en budget global, et non en prix d’achat attractif. Le coût des travaux, les frais d’acquisition, le calendrier du chantier et le financement doivent former un seul projet cohérent.
Repérer une bonne affaire avant de faire une offre
Une maison à rénover n’est pas automatiquement vendue au juste prix. Elle devient une opportunité lorsque le prix d’achat, les travaux indispensables et les frais annexes restent inférieurs à la valeur d’une maison comparable, rénovée, dans le même secteur. Il faut aussi vérifier que le chantier correspond à votre capacité financière, à votre temps disponible et à votre tolérance aux imprévus. Une maison moins chère à l’achat peut finalement coûter davantage si les travaux prioritaires ont été sous-estimés.
Distinguer les travaux visibles des risques coûteux
Une cuisine datée ou des peintures à refaire sont faciles à chiffrer et peuvent attendre. En revanche, une toiture en fin de vie, des fissures évolutives, une humidité persistante, une installation électrique ancienne ou un assainissement non collectif défaillant peuvent déséquilibrer tout le projet. Le DPE et les diagnostics immobiliers obligatoires offrent une première lecture, mais ils ne remplacent pas la visite attentive d’un artisan, d’un maître d’œuvre ou d’un professionnel compétent lorsque des désordres sont visibles.
Lors d’une seconde visite, observez les murs, les combles, les menuiseries, les traces d’infiltration et le mode de chauffage. Demandez aussi au vendeur les factures, les autorisations d’urbanisme, les plans disponibles et les informations sur les travaux précédents. Des travaux non déclarés, une extension irrégulière ou une modification de structure sans justificatif peuvent compliquer une revente, une assurance ou un futur chantier. Les installations de gaz et d’électricité datant de plus de 15 ans demandent une attention particulière lors de la lecture des diagnostics.
Faire du budget global votre point de décision
Le prix affiché n’est qu’un point de départ. Additionnez le prix d’achat, les frais de notaire, le coût des travaux, les honoraires éventuels de maîtrise d’œuvre, les assurances, les raccordements et une réserve pour les aléas. Pour une première enveloppe, les estimations de rénovation peuvent varier de 500 à 1 000 euros par mètre carré selon l’état du bien et l’ampleur des interventions. Cette fourchette sert à filtrer les annonces ; elle ne remplace jamais des devis détaillés.
Le bon réflexe consiste à classer chaque dépense en trois catégories : indispensable avant emménagement, utile à court terme et amélioration différable. Cette hiérarchie évite de financer en urgence une cuisine neuve alors que la priorité réelle est l’isolation des combles ou la reprise de la couverture. Elle permet aussi de distinguer les travaux qui conditionnent la sécurité et l’habitabilité de ceux qui relèvent surtout du confort ou de la décoration.
Chiffrer les travaux pour négocier sur des preuves
Avant de signer un compromis, obtenez plusieurs devis détaillés pour les postes lourds : toiture, chauffage, menuiseries, isolation, électricité, plomberie, assainissement et structure. Ils aident à construire le dossier bancaire, mais donnent aussi une base objective à la négociation. Un montant annoncé sans descriptif précis est moins utile qu’un devis qui sépare les fournitures, la main-d’œuvre, la démolition, l’évacuation des gravats et les éventuelles reprises.
Demandez des devis suffisamment précis pour comparer les prestations. Vérifiez notamment les quantités, les matériaux prévus, les délais, les conditions de paiement et les éventuelles interventions complémentaires. Un chantier peut devenir plus coûteux lorsque l’ouverture d’un mur ou d’un sol révèle une installation ancienne, une infiltration ou une reprise de structure. Cette possibilité doit apparaître dans votre réserve d’aléas, même si elle ne figure pas encore dans les devis.
La négociation doit relier défaut, coût et conséquence
Une offre trop basse, sans argument, risque de bloquer la discussion. Présentez plutôt un raisonnement simple : le bien nécessite telle remise aux normes, les devis établissent un coût, et ces travaux doivent être intégrés à votre budget d’acquisition. La décote dépend ensuite de la tension locale, de la rareté de la maison et de l’urgence du vendeur. L’objectif n’est pas de faire supporter chaque euro de rénovation au propriétaire, mais de payer un prix compatible avec l’état réel du logement.
Dans un projet de rénovation, le poste le plus visible n’est pas toujours le plus urgent. Le véritable pivot financier est souvent celui qui empêche d’habiter, de chauffer ou d’assurer correctement la maison. Une charpente fragilisée, une infiltration ou un tableau électrique dangereux immobilisent le chantier et entraînent souvent des travaux en cascade. En les identifiant avant les finitions, vous protégez votre trésorerie et évitez l’effet domino : déposer une cloison, découvrir un mur humide, puis refaire l’isolation, l’électricité et les revêtements dans l’urgence.
Choisir le financement adapté à l’achat et à la rénovation
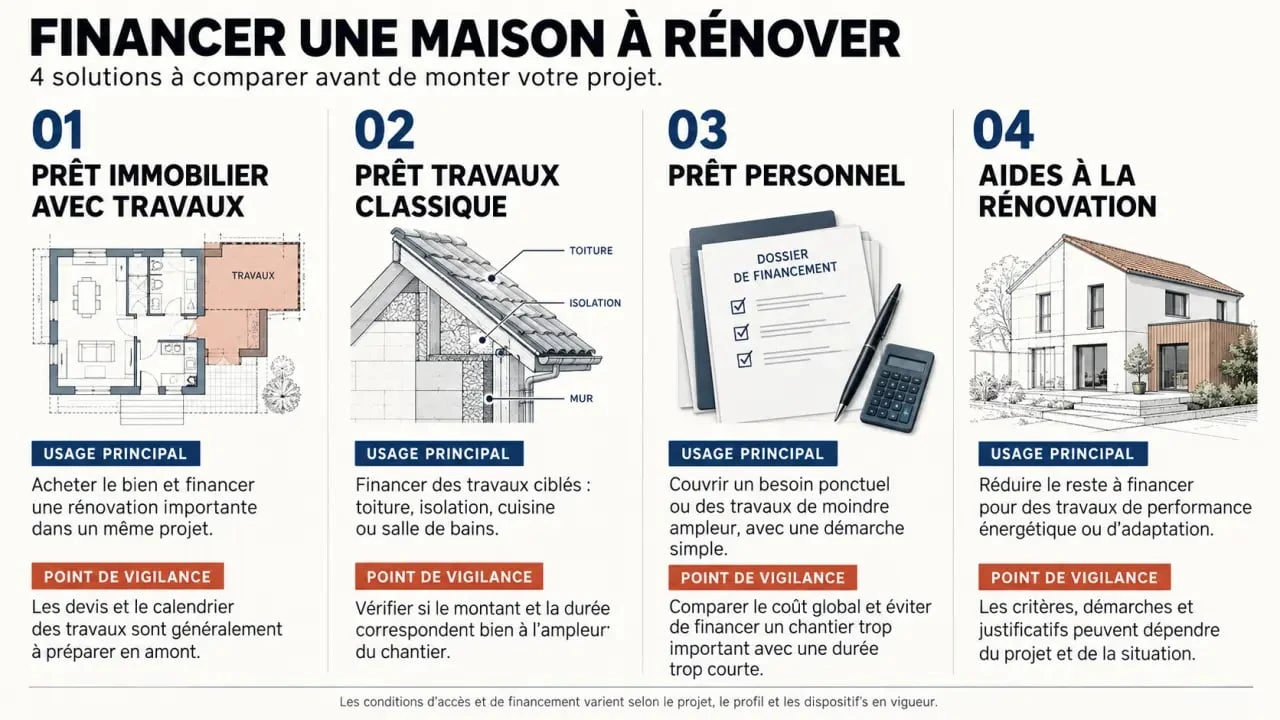
Pour un chantier important, le prêt immobilier avec travaux permet souvent de financer ensemble le bien et les rénovations. Le budget est regroupé dans une mensualité unique, sur une durée qui peut être plus longue que celle d’un prêt travaux classique. Ce dernier est généralement assimilé à un crédit à la consommation et sa durée est souvent limitée à 7 ou 10 ans. Il peut convenir à une enveloppe modérée, mais pèse davantage sur les mensualités.
| Solution | À privilégier pour | Point de vigilance |
|---|---|---|
| Prêt immobilier avec travaux | Achat et rénovation importante réunis | Devis généralement demandés par la banque |
| Prêt travaux classique | Projet ciblé après l’achat | Durée souvent plus courte, mensualité potentiellement élevée |
| Prêt personnel | Dépenses limitées et flexibles | Coût du crédit à comparer attentivement |
| Aides à la rénovation | Performance énergétique sous conditions | Ne remplacent pas un plan de financement complet |
Comprendre le déblocage progressif des fonds
Les fonds destinés aux travaux ne sont pas nécessairement versés intégralement sur votre compte au moment de l’achat. Leur déblocage est fréquemment progressif, sur présentation de devis puis de factures ou d’appels de fonds. Anticipez cette mécanique avec les entreprises : un acompte, une commande de matériaux et les échéances du chantier doivent correspondre au calendrier prévu par la banque.
Les travaux réalisés soi-même peuvent être acceptés dans certains montages, sous conditions. Conservez alors toutes les factures d’achat des matériaux. La main-d’œuvre personnelle n’est pas toujours traitée comme une dépense financée de la même manière que les travaux réalisés par une entreprise. En pratique, l’absence de devis complique souvent l’accord bancaire. Il est préférable de clarifier ce point avant de signer, plutôt que de compter sur un financement incertain.
Réduire le reste à charge sans bâtir son projet sur les aides
Les travaux de rénovation énergétique peuvent ouvrir droit à des aides complémentaires, notamment l’Éco-PTZ ou MaPrimeRénov’, selon la nature des travaux, le logement et le profil du demandeur. Une rénovation d’ampleur, l’isolation, un chauffage performant ou certaines améliorations de performance énergétique peuvent modifier sensiblement le reste à charge.
Les travaux pris en compte ne se limitent pas toujours à un changement d’équipement. Leur éligibilité dépend des caractéristiques du logement, des performances visées et des conditions propres à chaque dispositif. Vérifiez les critères avant de vous engager : les aides peuvent exiger le recours à des professionnels RGE, des performances techniques précises et le respect d’un ordre de réalisation.
La plateforme officielle France Rénov’ permet d’orienter la simulation. Ne déduisez pas une aide supposée de votre apport sans avoir confirmé son éligibilité et son calendrier de versement. Le financement doit rester équilibré même si le versement intervient plus tard ou si le montant obtenu est inférieur à l’estimation initiale.
Sécuriser l’achat avant le compromis
Le compromis est le moment de protéger votre projet. Si le financement dépend de l’achat et des travaux réunis, la condition suspensive doit refléter le montant total à emprunter. Faites inscrire les éléments nécessaires avec le notaire et ne sous-estimez pas l’apport mobilisé pour les frais, les premiers acomptes ou les dépenses non financées. Les devis, le calendrier prévisionnel et les conditions de déblocage doivent être cohérents avec le montage présenté à la banque.
- Relire le DPE et l’ensemble des diagnostics, notamment ceux du gaz et de l’électricité lorsque les installations ont plus de 15 ans.
- Contrôler la toiture, les murs, les combles, les menuiseries, l’humidité et le mode de chauffage lors d’une seconde visite.
- Demander au moins des devis pour les travaux structurels, techniques et énergétiques.
- Vérifier les règles d’urbanisme avant une extension, une surélévation ou une modification de façade.
- Prévoir une marge de sécurité, car l’ouverture des murs et des sols révèle parfois des reprises invisibles à la visite.
Enfin, comparez toujours le projet fini avec les maisons rénovées réellement proposées ou vendues dans le quartier. Une rénovation réussie améliore le confort et la valeur d’usage ; elle ne justifie pas, à elle seule, un budget sans limite. La décision devient solide lorsque le prix négocié, le financement obtenu et le chantier priorisé restent supportables même si un imprévu survient.

- Acheter une maison avec travaux exige un budget global, du premier devis au déblocage des fonds - 26 septembre 2026
- Pour une maison de 80 m², prévoyez 6 à 21 panneaux selon votre consommation - 25 septembre 2026
- Choisir un moteur de machine à laver : la référence qui évite une commande incompatible - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Rouge à lèvres pour peau claire : 3 règles pour sublimer votre teint sans l’éteindre
 Nettoyage de toiture par drone : est-ce vraiment plus efficace et rentable ?
 Épaisseur d’isolation sous placo : comment concilier gain de place et performance thermique
 Recharge bouteille oxygène et acétylène sans contrat : 3 solutions pour payer uniquement votre consommation réelle